聚灿光电主营业务创历史新高,银禧科技前三季净利预增超五成
近日,LED产业链两家公司先后发布前三季度相关信息。上游芯片端的聚灿光电(300708)披露2026年三季报,单季净利润同比、环比双双大幅增长;上游材料端的银禧科技(300221)发布业绩预告,前三季度净利润预计同比增长51.10%—58.19%。
聚灿光电:营收"失真"下滑四成,主营业务却创历史新高
先看表面数字:聚灿光电前三季度实现营业收入13.76亿元,同比下降44.96%;归母净利润1.48亿元,同比下降14.62%。单看这两行,很容易得出"业绩承压"的结论。
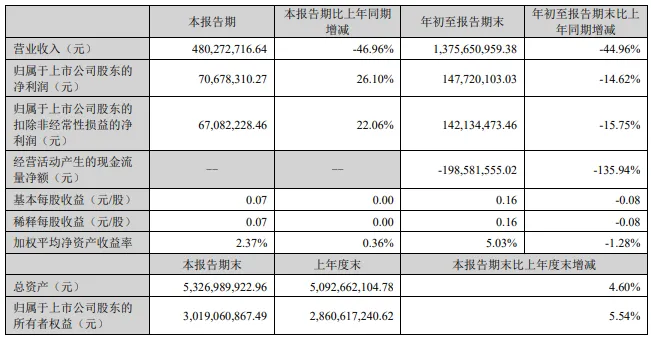
但公告对此给出了明确解释——营业收入下滑并非主业所致,而是黄金业务模式由"外销外采"变更为"委外加工"。聚灿光电在芯片生产中会产生含金废料,过去直接对外销售并确认收入与成本,如今改为委外加工后循环利用,对应的收入与成本不再确认。受此影响,公司其他业务收入从上年的约14.86亿元骤降至1.54亿元,同比降幅达89.61%。
剔除这一口径变化,真实经营面要亮眼得多:
前三季度主营业务收入12.21亿元,同比增长20.58%,创历史新高;
其中第三季度主营业务收入4.37亿元,继第二季度后再创单季历史新高;
分产品看,氮化镓基蓝绿光业务收入同比提升8.20%,砷化镓基红黄光业务收入同比大幅增长770.42%。
公司在公告中表示,黄金废料处置模式调整后,财务状况与经营成果的反映将更加清晰,有利于聚焦主业资源、强化创新驱动。
单季净利连升三季,价格连涨四季
盈利端的修复轨迹更为清晰。聚灿光电单季度净利润从2025年第四季度的3199.87万元、2026年第一季度的2959.42万元、第二季度的4744.76万元,一路提升至第三季度的7067.83万元——同比增长26.10%,环比增长48.96%,净利润已连续三个季度大幅优化。
支撑这一回升的核心是价格。在以Mini LED、车载应用、植物照明、直显等为代表的高端产品产销两旺带动下,公司产品销售价格连续四个季度环比攀升:2025Q4环比提升4.49%,2026Q1环比提升4.56%,2026Q2环比提升8.60%,2026Q3环比提升3.07%。
公司将其概括为加速进入"提价增利"与"结构性增利"共振的高质量增长新阶段。现金流同步改善:前三季度经营活动现金流量净额为-1.99亿元,但第三季度已大幅扩增至0.40亿元,连续三个季度改善。
从"LED芯片公司"到"化合物半导体平台"
报告期内最值得关注的动作,是聚灿光电正式启动战略转型——从"LED芯片公司"转向"化合物半导体平台"。其业务架构被重新梳理为三层:以氮化镓基蓝绿光LED芯片为现金牛业务,以银镜倒装、Mini/Micro LED、砷化镓基红黄光LED芯片等为增长引擎,以Micro LED CPO、空间光伏等为前瞻卡位。
技术进展方面,公司Micro LED CPO光芯片样品正式送样;AR微显示1080P单色芯片批量出货;智能像素车灯已进入客户深度联合开发阶段;MIP显示已量产超一年。其中两项颇具含金量:砷化镓基红光车灯芯片通过AEC-Q102车规级可靠性测试并获得国际批量订单;玻璃基COG直显芯片突破瓶颈,公司成为业内首家实现超小multi-cell Mini LED芯片大规模量产、按月稳定交付的企业。
对外合作上,公司与中国科学院苏州纳米技术与纳米仿生研究所共建"光互联Micro LED与空间光伏创新联合实验室",光通信Micro LED外延结构专利进入审查公布阶段。在Mini LED直显领域,公司已成为TCL华星、惠科股份等头部面板厂核心供应商,并与洲明科技签订战略合作协议。
产能侧同样落地迅速:"年产240万片红黄光外延片、芯片项目"建设如期完成,砷化镓基红黄光业务进入全面量产;"Mini/Micro LED芯片研发及制造扩建项目"完成募集资金投入;"年产600万片银镜倒装芯片技术改造项目"正式落地。
对于全年,公司展望称,随着第四季度主营业务增长提速、其他业务口径趋同,全年营业收入降幅预期大幅收窄,整体价格有望进一步提升。
银禧科技:净利预增五成
另一端的银禧科技,主营高性能高分子新材料,核心为改性塑料(电线电缆用改性PVC领域长期居前),LED光电材料及智能照明为其第二大业务板块,此外还布局3D打印材料、电子级PPO(已用于AI服务器与算力硬件)等领域。
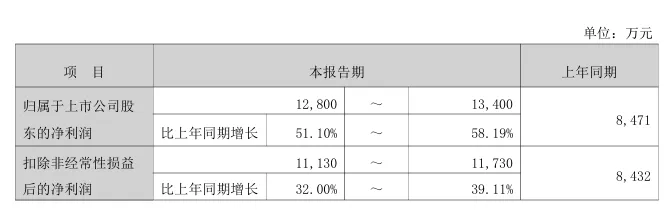
公司业绩预告显示,预计前三季度实现净利润1.28亿元—1.34亿元,同比增长51.10%—58.19%。
业绩增长的主要原因说明如下:
第一,主营经营改善,毛利贡献提升。预计报告期内公司营业收入较去年同期增长约20%,销售毛利率较去年同期有所提升,带动毛利额同比增加较多。这是本期业绩增长最主要的来源,反映了主营业务经营规模与盈利能力的同步改善。
第二,资产减值损失同比减少。报告期内公司预计计提资产减值准备450万元,而去年同期计提金额为1,430万元,同比减少980万元。减值计提的下降对本期利润形成正向贡献。
第三,公允价值变动收益贡献增量。公司投资的深圳市同创网络与通信和智能终端产业私募创业投资基金合伙企业(有限合伙)(以下简称"同创基金")在报告期内取得公允价值变动收益约860万元,构成本期利润的非经营性补充。
第四,资产处置收益一次性入账。报告期内,控股子公司东莞市众耀电器科技有限公司(以下简称"众耀电器")出售设备,取得资产处置收益572万元,亦对本期业绩形成一次性增厚。
第五,股权激励费用摊销同比增加。报告期内公司摊销股权激励费用322万元,而去年同期为-567万元,本期较去年同期增加889万元。该费用增加对本年度利润形成一定压制,但整体仍不改业绩同比向好的基本态势。
结语:
同为LED产业链上游,两家公司走出了不同的路径:聚灿光电靠高端产品提价与红黄光产能释放完成"结构性增利",并借Micro LED CPO、空间光伏向化合物半导体平台跃迁;银禧科技则依托改性塑料基本盘实现稳健增长,其LED材料业务的弹性仍有待释放。第四季度,聚灿光电"营收降幅收窄"的兑现程度,以及银禧科技业绩预增的最终落地,将是两个值得跟踪的观察点。
 加载中...
